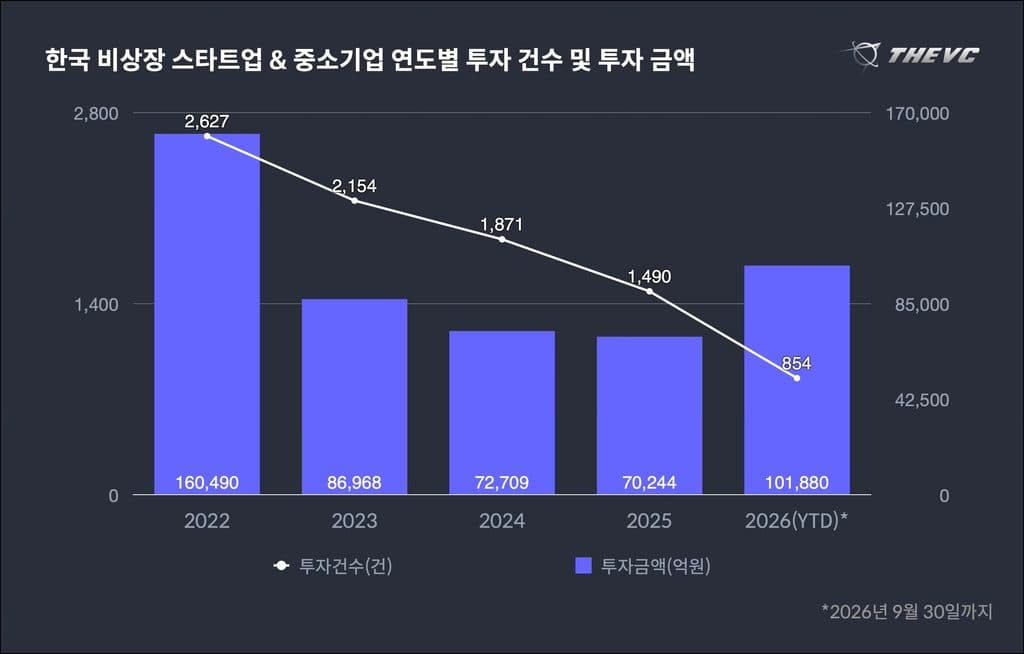
올해 국내 스타트업 투자 시장이 3분기 만에 누적 10조 1,880억 원을 기록하며 뚜렷한 회복세를 보였습니다. 스타트업 투자 데이터베이스 기업 더브이씨(The VC)에 따르면, 이는 투자 호황기였던 2022년 이후 처음으로 연간 투자액 10조 원을 넘어선 수치입니다. 총 854건의 투자가 이루어졌으며, 2024년과 2025년의 연간 투자액이 각각 7조 원대에 머물렀던 것과 비교하면 상당한 증가세입니다.
이번 투자액 증가는 투자 건수 증가보다는 대형 거래의 영향이 컸습니다. 3분기 기준 평균 투자 금액은 202.5억 원으로 전년 대비 약 2.4배 증가했지만, 중앙값의 상승률은 평균값보다 낮아 특정 대형 딜에 자금이 집중되었음을 시사합니다. 특히 두나무 지분 인수와 같은 구주 거래가 포함되어 전체 규모를 키웠습니다. 주목할 점은 AI(인공지능) 및 로보틱스 분야의 약진입니다. 3분기 AI·로보틱스 투자는 99건, 1조 원 이상으로 전체 투자 건수의 35%, 금액의 45%를 차지하며 역대 최고 비중을 기록했습니다. 이 분야의 평균 투자 금액은 231.2억 원으로 다른 분야보다 약 22% 높았으며, 구주 인수 및 지분 교환을 제외하면 두 배 가까이 차이가 벌어졌습니다. 반도체·디스플레이 분야도 AI 반도체 투자 활성화에 힘입어 누적 2조 원을 넘어서며 전년 대비 2.8배 성장했습니다. 바이오·의료·헬스케어 분야 역시 누적 1조 5,823억 원으로 이미 지난해 연간 투자액을 넘어섰고, 우주항공·군수 분야는 전년 대비 약 5배 증가한 1,783억 원을 기록하며 급성장했습니다.
이러한 투자 동향은 국내 스타트업 생태계가 특정 기술 분야, 특히 AI와 로보틱스를 중심으로 재편되고 있음을 보여줍니다. 대형 딜 위주의 투자는 시장의 유동성이 개선되고 있음을 나타내지만, 동시에 초기 단계 스타트업이나 비주류 분야 스타트업에게는 자금 조달이 여전히 어려울 수 있다는 이면을 가지고 있습니다. AI, 로보틱스, 반도체 등 첨단 기술 분야에 대한 집중적인 투자는 한국이 미래 핵심 산업에서 경쟁력을 확보하려는 노력을 반영하며, 이들 분야의 기술 발전과 상업화를 가속화할 것으로 기대됩니다. 스타트업들은 이러한 시장의 흐름을 파악하고, 핵심 기술 역량을 강화하며 전략적인 자금 유치 방안을 모색해야 할 것입니다.