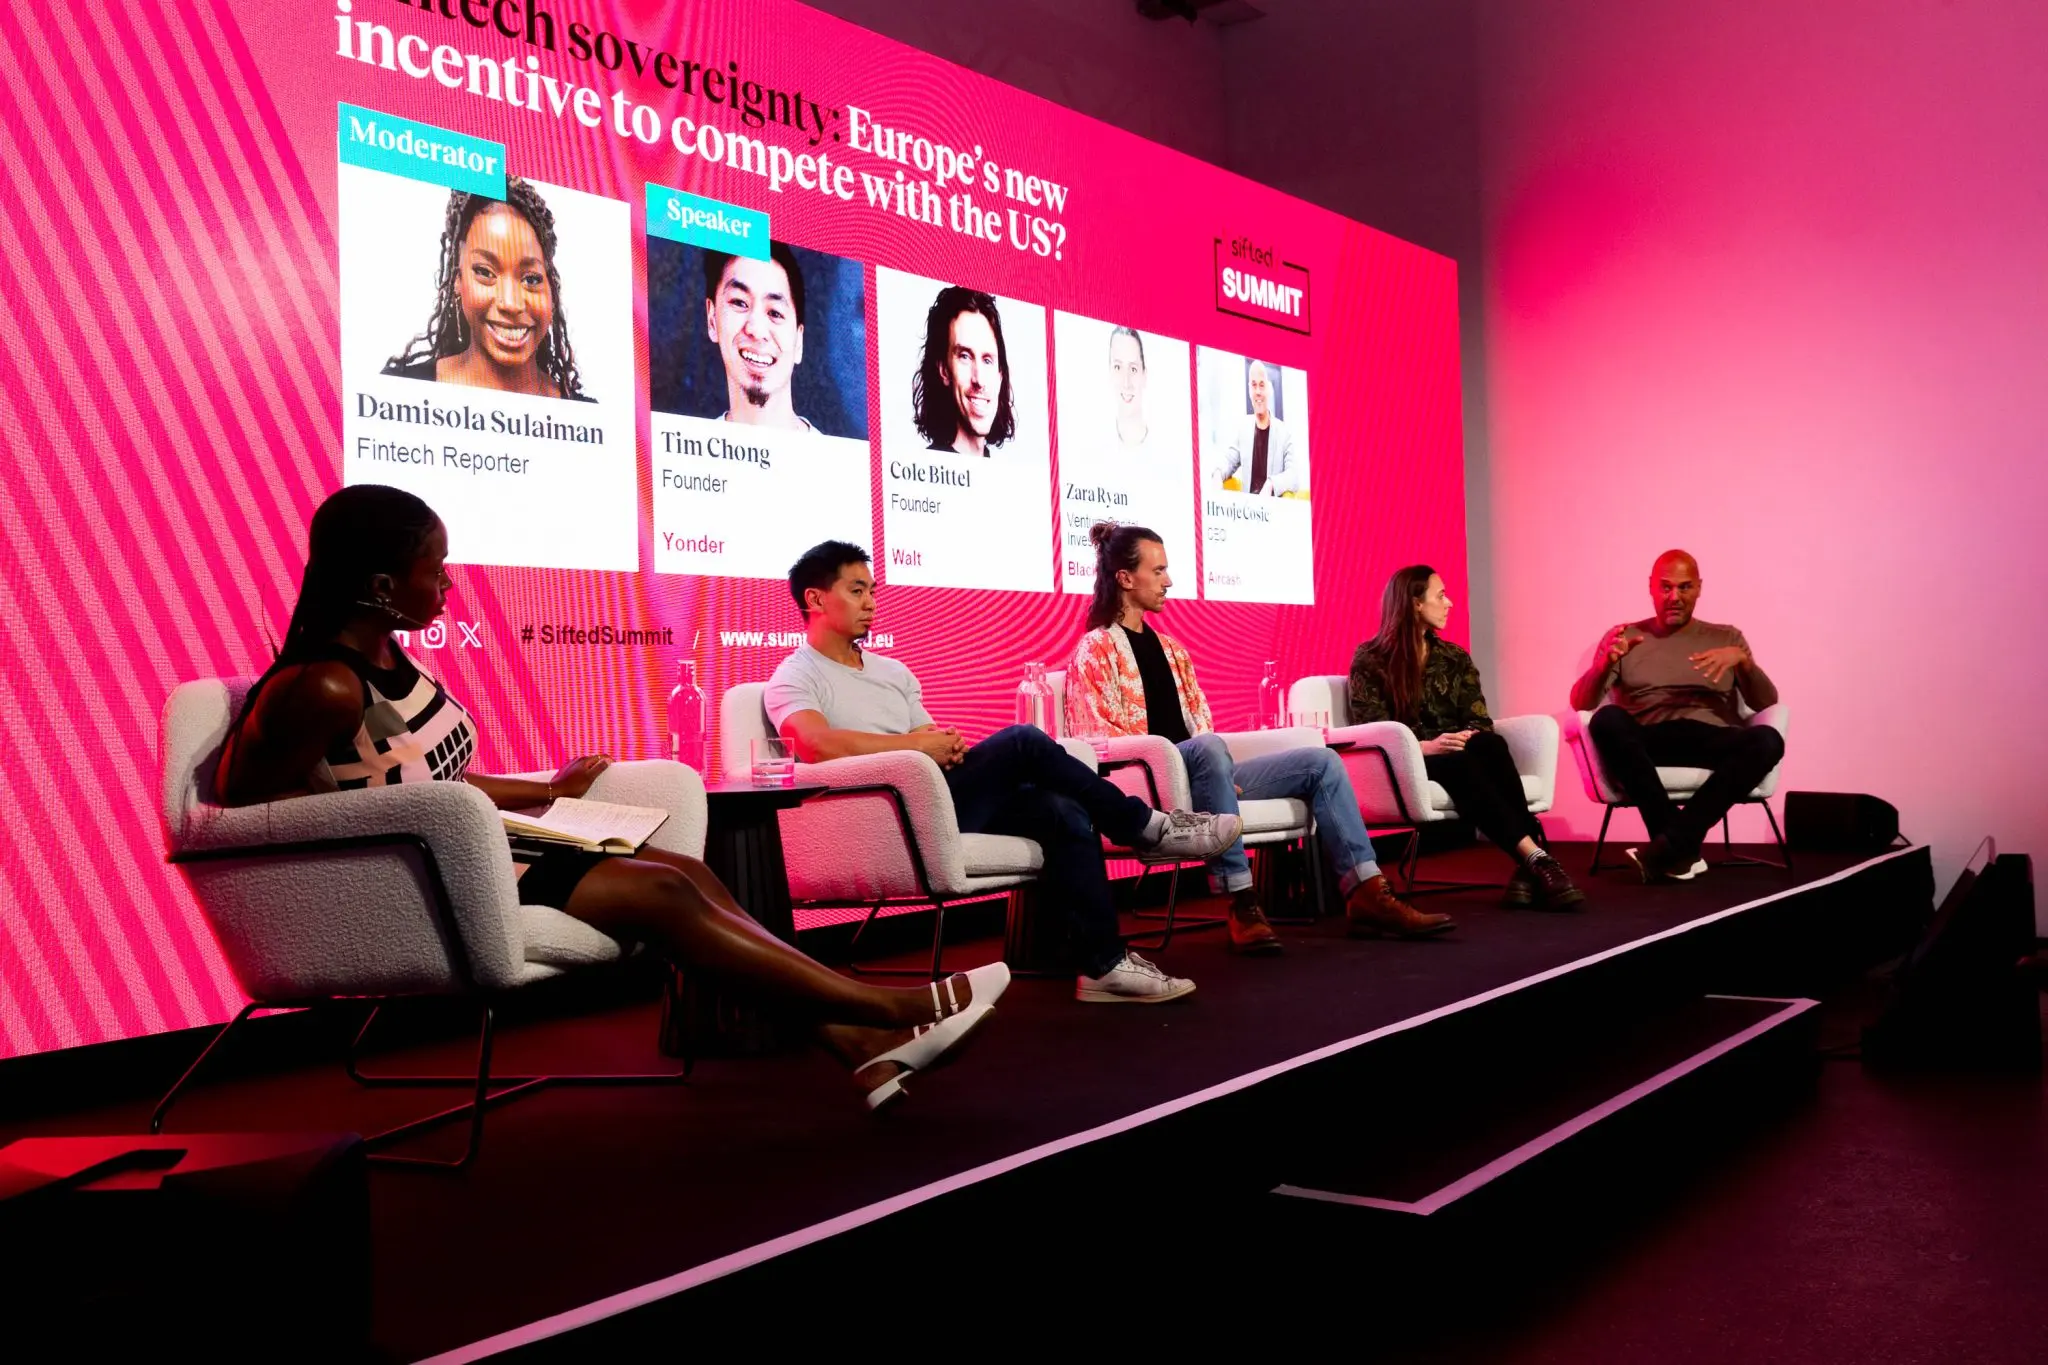
유럽연합(EU)이 미국 결제 시스템에 대한 의존도를 줄이고자 '핀테크 주권(Fintech Sovereignty)'을 강력히 주장해왔지만, 실제 유럽 소비자들은 이에 크게 관심을 두지 않는 것으로 나타났습니다. 지정학적 긴장감 속에서 유럽 내 독자적인 결제 시스템 구축의 필요성이 제기되었으나, 사용자들은 이미 익숙하고 편리한 미국 기반의 결제 서비스를 선호하고 있습니다. 이는 기술 주권 확보라는 거시적 목표가 개별 사용자의 편의성이라는 미시적 현실에 부딪히는 양상입니다.
유럽은 수년 전부터 미국 결제 시스템의 대안을 모색해왔습니다. 일례로 유럽중앙은행(ECB)은 2020년 유럽 결제 이니셔티브(EPI)를 출범시켜 비자(Visa), 마스터카드(Mastercard) 같은 미국 기업에 대항하는 독자적인 결제 네트워크를 구축하려 했습니다. 프랑스의 카르트 블루(Carte Bancaire)와 독일의 지로카드(Girocard) 등 개별 국가의 결제 시스템도 존재하지만, 이들은 국경을 넘는 거래에서 한계가 명확합니다. 반면, 비자나 마스터카드는 전 세계 어디서든 통용되는 강력한 네트워크 효과를 가지고 있어 유럽인들의 일상에 깊숙이 자리 잡았습니다. 유럽 내 B2C 결제 시장에서 미국 시스템이 여전히 압도적인 점유율을 차지하고 있으며, 소비자들은 유럽 시스템이 '그냥 작동하지 않는' 경우가 많다고 불평합니다.
이러한 현상은 기술 주권이라는 이상이 사용자 경험과 편의성을 넘어서기 어렵다는 중요한 시사점을 던집니다. 소비자들은 결제 시스템의 국적이나 정치적 배경보다는 얼마나 빠르고 편리하게 결제가 이루어지는지에 더 큰 가치를 둡니다. 유럽의 핀테크 기업 관계자들은 “사람들은 신경 쓰지 않는다. 그들은 그저 작동하는 것을 원할 뿐”이라고 지적하며, 유럽 시스템이 미국 시스템만큼 원활하게 작동하지 않는다면 사용자들은 결국 익숙한 것을 선택할 것이라고 말합니다. 이는 핀테크 분야에서 새로운 시스템이 성공하기 위해서는 단순히 '유럽산'이라는 정체성을 넘어, 기존 시스템보다 월등한 편의성과 광범위한 수용성을 제공해야 한다는 점을 강조합니다.